컨텐츠로 건너뛰기
  • EV 블로그 이용 약관 및 정책
  • 캐시러너 소개
  • 문의

캐시러너 | 한국 금융 정보

직장인·프리랜서 절세·재테크

보험

보험 가입 전 확인해야 할 보장 구조와 약관, 보험금 청구 절차와 관련 제도를 다룹니다. 보험료 대비 실제 보장 범위를 꼼꼼히 따져, 꼭 필요한 담보만 선택하고 불필요한 지출을 줄일 수 있는 현실적인 기준을 제시합니다.
보험약관 면책사유 이해: 담보 제외와 면책은 어떻게 다른가

2026년 10월 01일 작성자: 캐시러너
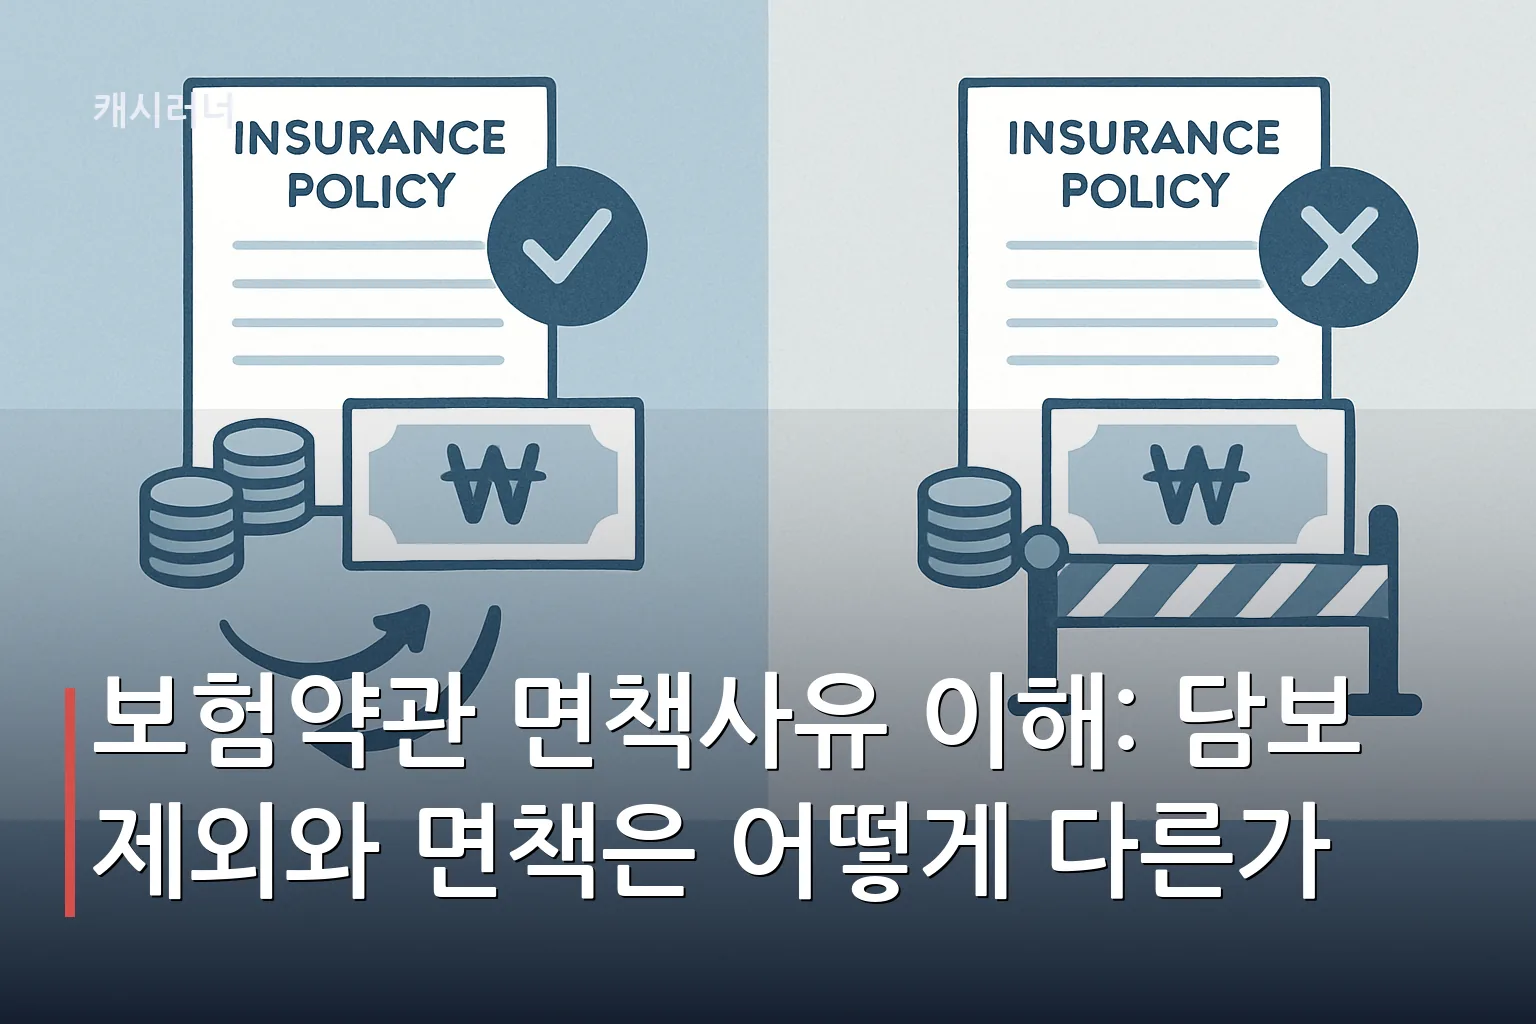
보험약관 면책사유 이해를 위해 보장 범위 내 승인된 청구(좌측)와 면책사유로 거절된 청구(우측)를 대비한 일러스트

보험약관 면책사유 이해를 위해 법정면책과 약관면책, 담보제외(부담보)와의 차이를 상법 규정과 실제 사례로 설명합니다.

카테고리 보험

후유장해 분류표, 신체부위별 지급률은 어떻게 정해질까

2026년 10월 01일2026년 10월 01일 작성자: 캐시러너
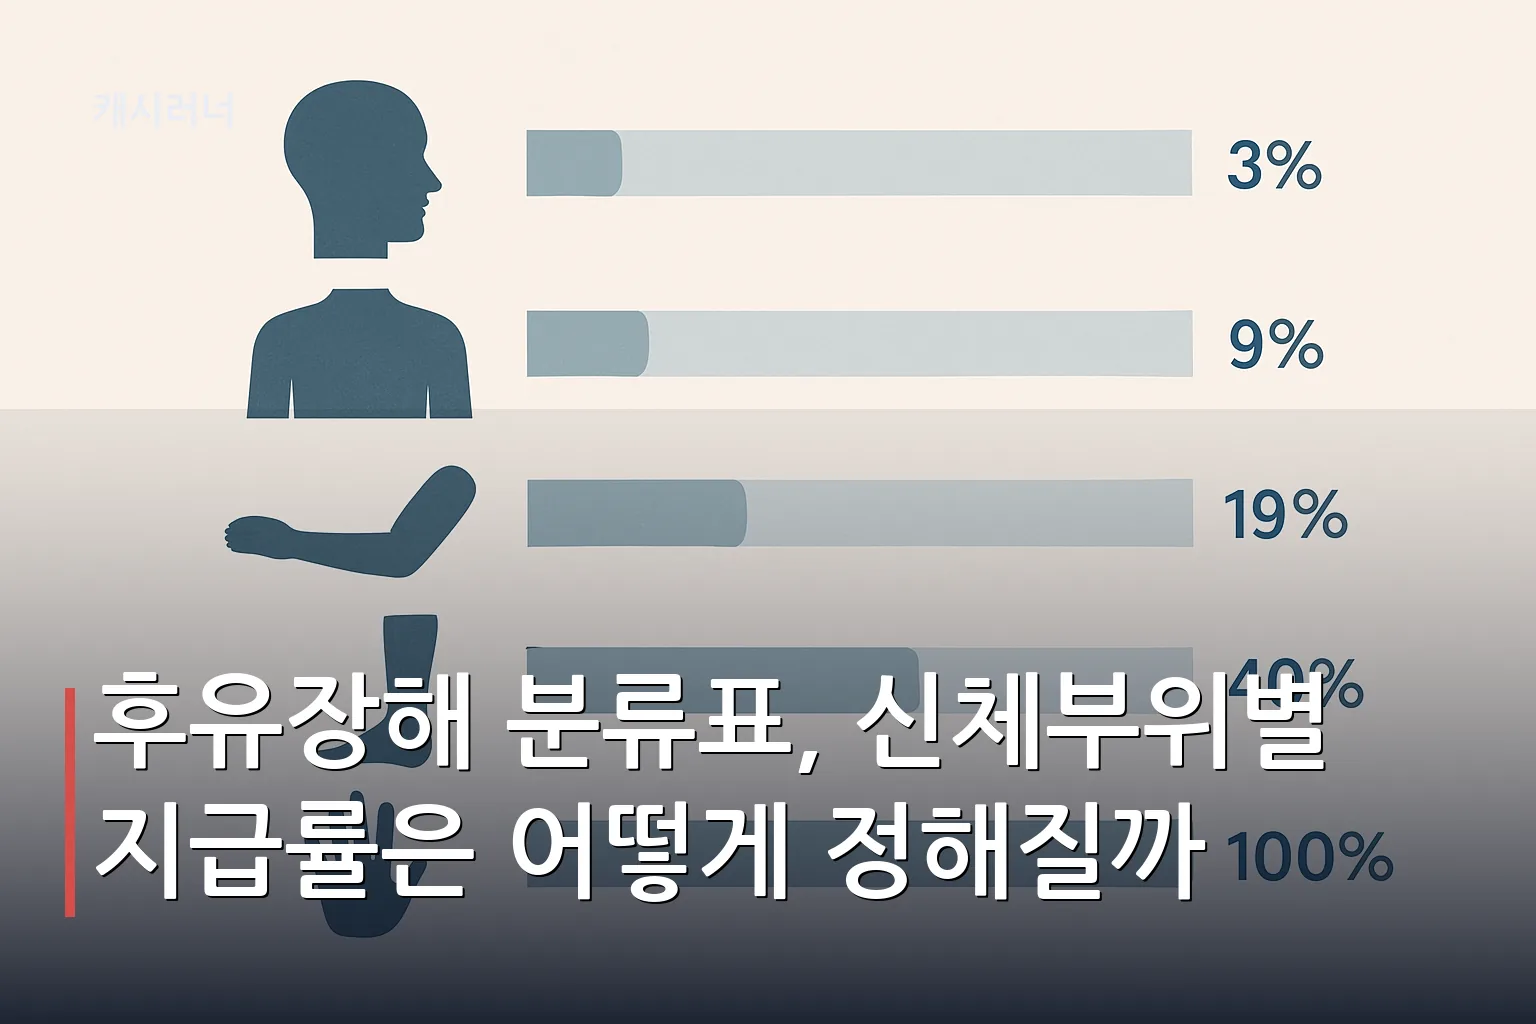
신체 부위별 후유장해 지급률을 3%에서 100%까지 막대 길이로 비교한 분류표

후유장해 분류표에서 지급률이 어떻게 나뉘는지, 산재 등급표와 무엇이 다른지 신체부위별 기준과 확인 방법을 정리했습니다.

카테고리 보험

보험금 청구 서류, 사고 종류별로 무엇이 다른가

2026년 09월 21일 작성자: 캐시러너
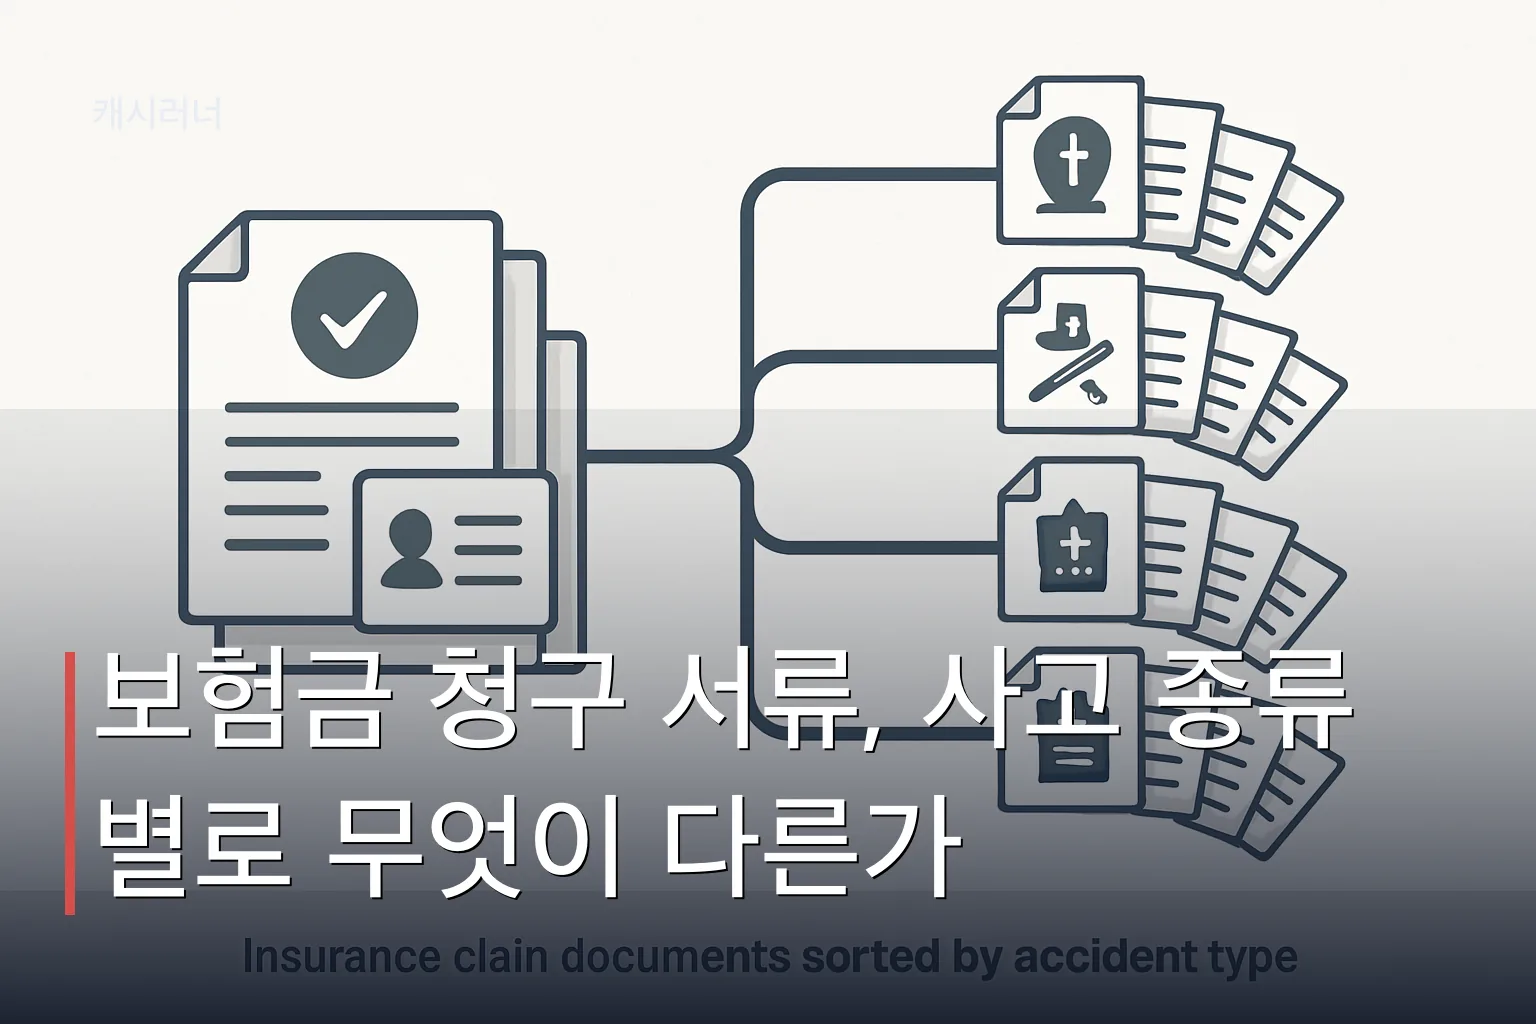
보험금 청구 서류가 사고 종류별로 달라지는 구조를 보여주는 도표식 그림. 공통 서류에서 시작해 사망, 수술, 입원, 진단, 장해로 갈라지는 과정.

보험금 청구 서류는 사고 종류에 따라 달라집니다. 사망·재해·수술·자동차사고 직접청구권 서류부터 소액·미성년자 청구, 소멸시효까지 확인하세요.

카테고리 보험

보험사고 통지의무와 상법 제657조 정리: 의무자와 지체없이의 기준

2026년 09월 19일 작성자: 캐시러너
보험사고 발생 직후 피보험자가 보험회사에 지체없이 사고를 통지하는 과정을 단계별로 보여주는 일러스트. 보험사고 통지의무와 상법 제657조의 핵심 개념을 시각화했습니다.

보험사고 통지의무와 상법 제657조 정리. 통지의무자, 지체없이 판단 기준, 미통지 시 보험자 책임범위를 명확히 설명합니다.
카테고리 보험

보험금 이의신청서 작성법: 거절 후 대응하는 방법

2026년 10월 01일2026년 09월 18일 작성자: 캐시러너
보험금 거절 통보서를 받은 후 이의신청서 작성을 준비하는 모습

보험금 이의신청서 작성법부터 제출 절차, 필요 서류, 금융감독원 분쟁조정까지 모두 알려드립니다.

카테고리 보험

보험금 소멸시효 3년, 거절 소송은 언제 제기해야 유리할까

2026년 09월 17일 작성자: 캐시러너
보험금 거절 시 두 가지 경로를 비교한 이미지. 소송과 이의신청·분쟁조정이 시간에 따라 어떻게 진행되는지 화살표로 표현

보험금 지급 거절을 받은 뒤 보험금 소멸시효 3년이 지나기 전에 분쟁조정과 소송 중 무엇을 먼저 해야 유리한지 정리했습니다.

카테고리 보험

보험약관 면책 조항 이해, 담보 제외와 무엇이 다른가

2026년 09월 17일2026년 09월 17일 작성자: 캐시러너
보험약관 면책 조항 이해: 담보 제외와 면책 사유를 구분하는 두 가지 계약서 비교 장면

보험약관 면책 조항 이해가 어려운 이유는 담보 제외(부담보위험)와 개념이 다르기 때문입니다. 입증책임과 설명의무 기준까지 정리했습니다.

카테고리 보험

보험금 거절 통보 후 금융감독원 분쟁조정 신청, 준비할 것

2026년 10월 01일2026년 09월 17일 작성자: 캐시러너

보험금 거절 통보를 받았다면 금융감독원 분쟁조정 신청으로 재검토를 요청할 수 있습니다. 절차와 준비 서류, 처리 기간을 확인하세요.

카테고리 보험

보험금 손해사정 이의제기, 법적 효력 있는 서면 질의장 쓰는 법

2026년 09월 10일 작성자: 캐시러너
보험금 손해사정 통보서를 받은 후 서면으로 이의제기 의견서를 작성하는 모습

보험금 손해사정 이의제기 방법을 알아봅시다. 법적 효력을 갖춘 서면 질의장 작성법과 주의할 점을 단계별로 정리했습니다.
카테고리 보험

보험계약대출 한도 폐지, 사실은 무엇이 바뀐 걸까

2026년 09월 06일 작성자: 캐시러너
보험계약대출 한도 폐지와 제도 변화를 보여주는 문서 비교 이미지. 기존 규정과 새 규정이 나란히 표시되어 있다.

보험계약대출 한도 폐지라는 말이 도는데 실제로는 축소·산정방식 변경입니다. 무엇이 바뀌었는지 확인해보세요.

카테고리 보험
이전 글
페이지1 페이지2 페이지3 다음 →

본 블로그의 모든 내용은 정보 제공 목적이며, 특정 금융상품에 대한 투자 권유나 자문이 아닙니다. 세율·금리·한도 등은 작성·검증 시점 기준이며, 실제 가입·신고 시에는 금융감독원, 국세청, 해당 금융기관의 공식 안내를 반드시 확인하시기 바랍니다. 모든 의사결정은 본인의 책임 하에 이루어져야 합니다.

© 2026 캐시러너 | 한국 금융 정보 • 제작됨 GeneratePress